 |
 |
 |
|
| 今月の窓:管理組合と管理会社は車の両輪 |
 |
私がマンション管理の問題を取扱うようになってから30数年が経過した。振り返ってみると、法整備や行政の施策等により片付いた問題もあれば、新たに生じている問題もある。マンション管理といえば、開発計画や設計、そして分譲時の決め事等が後の管理に少なからぬ影響を及ぼすし、流通の問題も管理と無関係ではないが、本稿ではもっぱら、管理組合と管理会社の関係について取上げてみたい。この両者の関係が、マンション管理の良し悪しを大きく左右すると思うからである。
✤30数年前、「マンションは管理を買え」の言葉が盛んに使われていたように思う。管理の重要性を指摘した言葉だが、それだけ管理に無関心だったり、軽視されていた時代が続いていたということでもあるようだ。
居住者が現場管理員に個人的な頼み事をしたり、登校する子供達のため横断歩道まで見送るというようなケースがあったし、明確な意識なしに居住者・管理組合が委託契約外のことを要求するなど、言葉は悪いが、生活の便利屋として用を足してもらおうという気配が見受けられることもあった。管理会社の側も、仕事は上から降りてくるもの、というような認識でいることが多かったから、営業努力をすることもなく、漫然と受託業務を行っているという状態だった。受託契約は管理組合が解約の意思表示をしない限り自動的に更新された。
✤平成12年頃からの数年間は、消費者保護が強調されるようになったことを受け、マンションに関する分野でも一気に法整備等が進んだ。住宅品質確保法、マンション管理適正化法、マンション建替え円滑化法等の制定、区分所有法の改正、マンション標準管理委託契約書及びマンション標準管理規約の改訂等である。インターネットの急速な普及による情報発信、取得が容易になったこともあって、これら法整備等によるマンション管理への関心が急速に高まり、区分所有者・管理組合の側の意識も大きく変化した。
それまでに、少しずつ、管理組合も管理会社もお互いに管理委託契約を中心にものごとを考えるべきだという認識が次第に明確になってきていたし、管理組合の側では、特に委託費に目を向けるようになっていた。管理会社がエレベーター設備点検業者にいくらで再委託しているかを調べ、その差額の不合理性を問うなどして、値下げ交渉等を行うようにもなっていた。そのような傾向が、法整備等を切っ掛けに、加速したのである。
最も顕著な傾向は、管理会社のリプレイスである。1年又は2年の管理委託契約期間の終了前に、複数の管理会社から見積りをとりヒヤリングする等は、普通のことになった。引続きそのマンションの管理を受託したければ、受託費を下げなければならないし、管理会社に何か落度があれば、善管注意義務違反を理由にリプレイス又は値下げ交渉が始まる。管理の質はいつの間にか置き去りにされ、管理組合と管理会社は利害が対立する関係と考えられることが多くなった。この傾向は、強まりつつあるように思う。
✤しかし、これで良いのだろうか。依頼者と弁護士の関係が、目の前の案件を適切に解決するという共通の目的を達成するためには相互協力が不可欠であるように、管理組合と管理会社の関係も同様ではないのか。お互いの立場を認めあい、双方が協力しなくては良い結果は生まれない。
建物としての老いを食い止め新築当時のレベルまで、あるいは現時点で望まれるレベルまで回復させるには、管理会社の力を借りなければならない。ハード面での建物のケアだけではない。住み心地の良いマンションにするためには、管理会社の創意工夫が物を言う。そして今、マンションで生活する居住者が老い、独居者が増えていく中で、管理会社が直面しているのは、個人的要因をかかえた居住者の生活に対応せざるを得ないという現実である。何かあったときに対応できるのは身近にいる管理会社を置いてほかにない。
✤この現実をチャンスに変え、各種専門業者とのつなぎの役割を果たし住生活を総合的に取扱っていくには、管理会社は、居住者・管理組合の信頼を勝ち得なければならない。維持管理に一層努め、マンション管理の専門家と言われるにふさわしい真の実力を備えることが求められる。そして、管理は質の良さで決まるということを、現場で示すことができるよう工夫していく必要があるだろう。日頃からの居住者への目配り、気配りも大切である。居住者・管理組合の側も寛容の気持を持ってほしいが、まず、管理会社から足場を固めよう。このようにしてこそ、居住者・管理組合に信頼され、生活を全面的にサポートする分野へも手を伸ばすことができるものと思う。もはや死語になった感のある「管理組合と管理会社は車の両輪」の言葉の復活を願っている。
|
|
|
 |
|
●月例経済報告/金融経済月報 |
|
|
|
| |
月例経済報告 (内閣府・11月25日) |
変化* |
金融経済月報 (日本銀行・11月20日) |
変化* |
| 景気基調 |
景気は、個人消費などに弱さがみられるが、緩やかな回復基調が続いている。
先行きについては、当面、弱さが残るものの、雇用・所得環境の改善傾向が続くなかで、各種政策の効果もあって、緩やかに回復していくことが期待される。
|
 |
景気は、消費税率引き上げに伴う駆け込み需要の反動などの影響から生産面を中心に弱めの動きが残っているが、基調的には緩やかな回復を続けている。
先行きについては、緩やかな回復基調を続け、消費税率引き上げに伴う駆け込み需要の反動などの影響も次第に収束に向かっていくとみられる。 |
|
| 民間消費 |
持ち直しの動きが続いているものの、このところ足踏みがみられる。 |
|
雇用・所得環境が着実に改善するもとで、基調的に底堅く推移しており、駆け込み需要の反動の影響は全体として和らいでいる。 |
|
| 設備投資 |
増加傾向にあるものの、このところ弱い動きもみられる。 |
|
企業収益が改善するなかで、緩やかな増加基調にある。 |
|
| 住宅投資 |
このところ下げ止まりの兆しがみられる。 |
 |
駆け込み需要の反動減が続いているが、足もとでは下げ止まりに向けた動きもみられている。 |
|
| 雇用 |
有効求人倍率の上昇には一服感がみられるものの、改善傾向にある。 |
 |
着実な改善を続けている。 |
|
| 生産 |
このところ減少している。 |
|
在庫調整が続くもとで、弱めの動きが残っている。 |
|
| 国内企業物価 |
このところ緩やかに下落している。 |
|
国際商品市況の大幅な下落を反映して、3か月前比下落している。 |
|
| 消費者物価 |
このところ横ばいとなっている。 |
|
消費税率引き上げの直接的な影響を除いたベースでみて、前年比は、1%程度となっている。 |
|
|
|
|
* 前回からの変化:上方修正、下方修正、据え置き |
|
|
 内閣府 月例経済報告 |
|
|
日本銀行 金融経済月報 |
|
|
|
●景気動向指数(平成26年9月) |
|
|
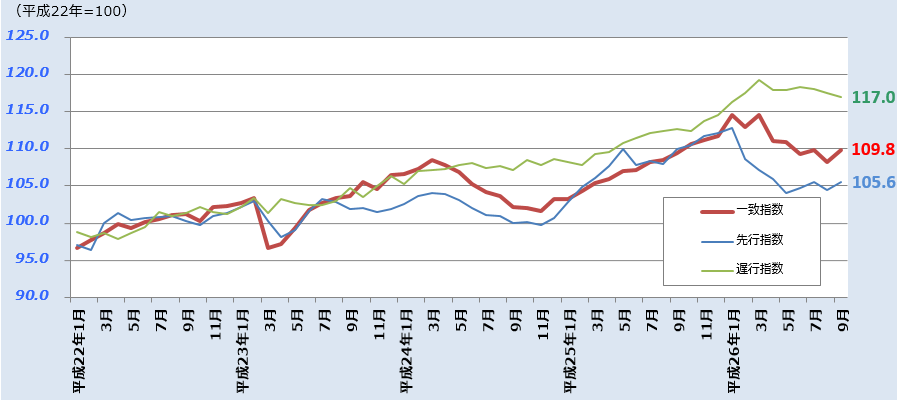
平成26年9月のCI一致指数(改訂値)は前月より 1.2ポイント高い 109.8ポイントとなり、2ヶ月ぶりに前月を上回った。CI先行指数は 2ヶ月ぶりに上昇し 105.6ポイント、遅行指数は3カ月連続で低下し 117.0ポイントとなった。
景気の基調判断(CI一致指数)については、「下方への局面変化を示している」を据え置いた。
|
|
|
・CIの推移 |
|
|
 |
|
|
内閣府 景気動向指数 |
|
|
|
|
|
 |
|
●GDP速報(実質季節調整系列) |
|
|
| 年率表示・10億円 |
四半期・前期比 |
| 国内総生産(支出側) |
522,830 |
-0.4% |
|
| [年率換算] |
|
[-1.6%] |
|
|
|
| |
|
民間最終消費支出 |
306,580 |
0.4% |
|
| |
|
うち家計最終消費支出 |
298,579 |
0.3% |
|
| |
|
民間住宅 |
13,009 |
-6.7% |
|
| |
|
民間企業設備 |
70,599 |
-0.2% |
|
| |
|
民間在庫品増加 |
-2,970 |
- |
|
| |
|
政府最終消費支出 |
102,566 |
0.3% |
|
| |
|
公的固定資本形成 |
24,003 |
2.2% |
|
| |
|
公的在庫品増加 |
38 |
- |
|
| |
|
財貨・サービス純輸出 |
10,427 |
- |
|
| |
|
輸出 |
89,883 |
1.3% |
|
| |
|
輸入 |
79,456 |
0.8% |
|
|
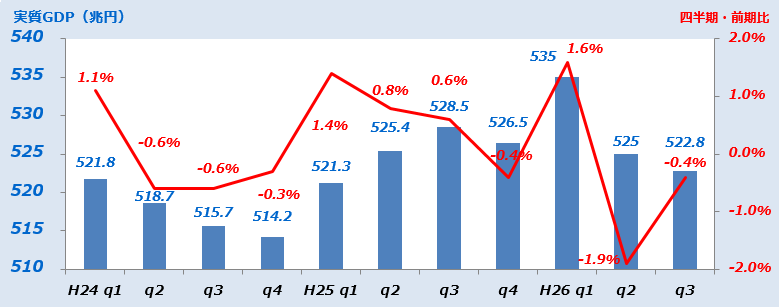
平成26年7~9月の実質GDP1次速報値は、前期比 0.4%減。2四半期連続のマイナス成長となった。
年率換算は 1.6%減。
|
|
|
|
●四半期別GDP推移 |
|
|
 |
|
|
|
内閣府 国民経済計算(GDP統計) |
|
|
|
|
|
 |
|
●業況判断(DI)*2 |
|
|
| 前回(26年6月)からの変化 |
| 全産業(10,292社) |
4%p |
△3%p |
|
|
| 不動産業(391社) |
9%p |
△2%p |
|
| 大企業 |
22%p |
△10%p |
|
| 中堅企業 |
15%p |
3%p |
|
| 中小企業 |
0%p |
△1%p |
|
|
全産業(全規模)の業況判断は、2期連続で悪化。
不動産業(全規模)の業況判断は、3期連続で悪化したものの、10期連続でプラス水準。
不動産業の3ヶ月後の先行きは、すべての規模において、今期比で悪化を見込んでいる。 |
|
| ●先行き(3ヶ月後) |
| 変化幅 *3 |
| 全産業(10,292社) |
4%p |
0%p |
|
|
| 不動産業(391社) |
2%p |
△ 7%p |
|
| 大企業 |
16%p |
△ 6%p |
|
| 中堅企業 |
5%p |
△10%p |
|
| 中小企業 |
△ 4%p |
△ 4%p |
|
|
|
|
●業況判断の選択肢別社数構成比 |
|
|
| |
|
最近 |
|
先行き |
| |
大企業 |
中堅企業 |
中小企業 |
大企業 |
中堅企業 |
中小企業 |
|
| 製造業(DI・%p) |
13 |
5 |
-1 |
13 |
5 |
0 |
| 良い |
21% |
20% |
20% |
19% |
17% |
17% |
| [構成比]さほど良くない |
71% |
65% |
59% |
75% |
71% |
66% |
| 悪い |
8% |
15% |
21% |
6% |
12% |
17% |
| 非製造業(DI・%p) |
13 |
7 |
0 |
14 |
7 |
-1 |
| 良い |
21% |
18% |
18% |
19% |
15% |
15% |
| [構成比]さほど良くない |
71% |
71% |
64% |
76% |
77% |
69% |
| 悪い |
8% |
11% |
18% |
5% |
8% |
16% |
|
|
|
●土地投資(平成26年度計画) |
|
|
| 前年度比 |
修正率*4 |
土地投資額
(全産業) |
-18.6% |
|
21.4% |
| [平成25年度] |
[18.8%] |
|
|
|
|
|
|
*1 回答期間は 8月27日 ~ 9月30日 / *2 業況判断(DI)は、「良い」-「悪い」%ポイント。判断の分かれ目はゼロ%ポイント。/ *3 先行きの変化幅は、今回調査の業況判断との対比 / *4 修正率=(今回調査の母集団推計値-前回調査の母集団推計値)÷前回調査の母集団推計値×100 |
|
|
日本銀行 短観 |
|
|
|
|
|
 |
|
| |
2014年10月判断 |
前回との
比較* |
| 北海道 |
基調的には緩やかに回復している。この間、消費税率引き上げに伴う駆け込み需要の反動は、和らいできている。 |
|
| 東北 |
消費税率引き上げの影響による反動がみられるものの、基調的には緩やかに回復している。 |
|
| 北陸 |
消費税率引き上げに伴う駆け込み需要の反動の影響を受けつつも、基調的には緩やかに回復している。 |
|
| 関東・甲信越 |
消費税率引き上げに伴う駆け込み需要の反動などの影響から生産面を中心に弱めの動きがみられているが、基調的には緩やかな回復を続けている。 |
|
| 東海 |
基調としては回復を続けており、消費税率引き上げに伴う駆け込み需要の反動の影響も、幾分ばらつきを伴いつつ全体として和らいできている。 |
|
| 近畿 |
消費税率引き上げに伴う駆け込み需要の反動がみられているが、基調としては緩やかに回復している。 |
|
| 中国 |
生産面で幾分増勢の鈍化がみられるものの、基調としては緩やかに回復している。この間、消費税率引き上げに伴う駆け込み需要の反動の影響は全体として和らぎつつある。 |
|
| 四国 |
消費税率引き上げに伴う駆け込み需要の反動などがみられているが、基調的には緩やかな回復を続けている。 |
|
| 九州・沖縄 |
消費税率引き上げに伴う駆け込み需要の反動などがみられているが、基調的には緩やかな回復を続けている。 |
|
|
|
|
*前回(2014年7月)との比較の、は、前回判断に比較して景気の改善度合いまたは悪化度合いの変化を示し、
前回に比較し景気の改善・悪化度合いが変化しなかった場合は、となる |
|
|
日本銀行 地域経済報告 |
|
|
|
|
|
 |
|
|
●不動産業の動向 |
|
|
|
前月比 |
| 不動産業景気動向指数(DI)*1 |
45.2 |
p |
△1.8p |
|
|
|
前年同月比 |
| 不動産業の倒産状況*1 |
38 |
件 |
31.0% |
|
|
| 不動産業の負債総額*1 |
15,212 |
百万円 |
38.3% |
|
|
不動産業の業況感は2ヶ月ぶりに悪化。7カ月連続で、判断の分かれ目の50を下回った。
|
|
|
|
●新設住宅着工数 |
|
|
|
前年同月比 |
| 新設住宅着工・総数*2 |
79,171 |
戸 |
△12.3% |
|
|
|
|
|
持家 |
24,245 |
戸 |
△28.6% |
|
| |
|
貸家 |
33,628 |
戸 |
△4.1% |
|
| |
|
分譲 |
20,820 |
戸 |
1.6% |
|
| |
|
内マンション |
10,495 |
戸 |
23.3% |
|
|
新設住宅着工数は、8ヶ月連続で前年同月比減。 |
|
|
|
●マンション市場の動向 |
|
|
|
前年同月比 |
| 新築・供給戸数(首都圏)*3 |
3,125 |
戸 |
△10.9% |
|
| [契約率] |
[63.3%] |
△16.3p |
|
|
| 新築・供給戸数(近畿圏)*3 |
1,427 |
戸 |
1.6% |
|
| [契約率] |
[74.1%] |
△5.5p |
|
|
| 中古・成約件数(首都圏)*4 |
2,666 |
戸 |
△13.3% |
|
| 平均価格 |
2,812 |
万円 |
8.0% |
|
| [㎡単価] |
[43.5万円] |
8.3% |
|
|
| 中古・成約件数(近畿圏)*4 |
1,316 |
戸 |
△6.0% |
|
| 平均価格 |
1,842 |
万円 |
3.3% |
|
| [㎡単価] |
[26.2万円] |
3.1% |
|
|
| マンション賃料指数(首都圏)*5 |
107.4 |
p |
0.8% |
|
|
| 居住用賃貸物件成約数(首都圏)*6 |
18,936 |
件 |
1.4% |
|
|
首都圏の新築マンション供給戸数は、前年同月比 10.9%減。9ヶ月連続で前年同月比減。
契約率は、同 16.3%pダウンの 63.3%と、2009年2月(61.7%)以来の低水準。
近畿圏の新築マンション供給戸数は、同 1.6%増。 11ヶ月ぶりに増。
首都圏の中古マンション成約件数は 7ヶ月連続で前年同月比減。
近畿圏は 3ヶ月ぶりに前年同月比減。
|
|
|
●オフィス市場の動向 |
|
|
|
前年同期比 |
オフィス賃料指数
(都心3区・平成26年4~6月)*7 |
76 |
p |
△3.8% |
|
|
|
前月比 |
| オフィス空室率(都心5区)*8 |
5.6 |
% |
△0.05p |
|
|
|
都心5区のオフィス空室率は、16ヶ月連続で低下。 |
|
|
|
●J-REIT分配金利回り*9 |
|
|
 |
|
|
*1 帝国データバンク(DIは0~100、50が判断の分かれ目)/ *2 国土交通省 / *3 不動産経済研究所 / *4 不動産流通機構
*5 IPD/リクルート:2005年1月=100 / *6 アットホーム / *7 三幸エステート:2000年第1四半期=100 / *8 三鬼商事
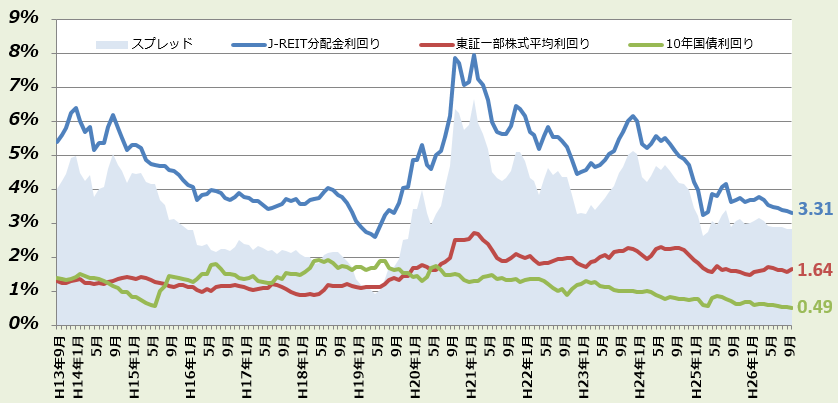
*9 不動産証券化協会、東京証券取引所、財務省 (スプレッド = J-RIET分配金利回り - 10年国債利回り) |
|
|
|
 今月の不動産経済 2014年12月号(pdf)ダウンロード |
|
|
 時系列データ(Excel形式)ダウンロード |
|
|
|
|
|
 |
|
|
●現在の経営状況*2 |
|
|
| 前回からの変化 |
| 住宅・宅地分譲業 |
6.1 |
p |
4.4p |
|
|
| 不動産流通業(住宅地) |
-6.8 |
p |
△7.5p |
|
|
| ビル賃貸業 |
10.0 |
p |
4.2p |
|
|
住宅・宅地分譲業の経営状況は前期比 4.4p改善の 6.1p。
不動産流通業は前期比 7.5p悪化の -6.8p。
ビル賃貸業は前期比 4.2p改善の 10.0p。 |
|
|
|
●3ヶ月後の経営状況見通し*3 |
|
|
| 前回からの変化 |
| 住宅・宅地分譲業 |
-12.5 |
p |
△2.5p |
|
|
| 不動産流通業(住宅地) |
-15.9 |
p |
△17.3p |
|
|
| ビル賃貸業 |
0.0 |
p |
0.0p |
|
|
3ヶ月後の見通しは、住宅宅地分譲業、不動産流通業で悪化。
|
|
|
|
|
*1 不動産業を営む企業を対象としたアンケート調査をもとに、不動産業業況指数を算定(-100~+100、0が判断の分かれ目)。
調査時期は毎年1、4、7、10月。
*2 経営の状況={(「良い」×2 「やや良い」)-(「悪い」×2 +「やや悪い」)}÷2÷回答数×100
*3 3ケ月後の見通し={(「良くなる」×2+「やや良くなる」)-(「悪くなる」×2+「やや悪くなる」)}}÷2÷回答数×100
資料:一般財団法人 土地総合研究所「不動産業業況等調査」 |
|
|
|
不動産業業況等調査結果(PDF形式)ダウンロード |
|
|
時系列データ(Excel形式)ダウンロード |
|
|
|
|
|
|
|
 |
|
 |
●主要都市の高度利用地地価動向報告~地価LOOKレポート~(平成26年第3四半期)~ 下落の地区数が初めて0に ~ |
|
|
主要都市の先行的な地価動向を表す「主要都市・高度利用地150地区」における平成26年第3四半期(7/1~10/1)の地価動向は、「上昇」が124地区(前回120)、「横ばい」が26地区(前回28)、「下落」が0地区(前回2)となり、引き続き、多くの地区で上昇が継続している。平成19年第4四半期の調査開始以来、初めて、下落の地区がなくなった。前回、下落地区であった「千葉駅前」「長野駅前」(共に商業系)でも、横ばいとなっている。また、新宿の「歌舞伎町」(商業系)も横ばいから上昇に転じた。東京圏郊外の住宅地は横ばいが続いていたが、再び、上昇となっている。
なお、外国人観光客が増加している中、「銀座中央」「新宿三丁目」(共に東京圏・商業系)では、引き続き、「3%以上6%未満」のやや高めの上昇が続いている。 |
|
|
|
|
|
|
| 全国150地区 |
上昇 |
横ばい |
下落 |
|
注視すべき15地区 |
上昇 |
横ばい |
下落 |
|
| 26年第Ⅲ四半期 |
124 |
26 |
0 |
26年第Ⅲ四半期 |
5 |
2 |
8 |
|
| 26年第Ⅱ四半期 |
120 |
28 |
2 |
26年第Ⅱ四半期 |
5 |
2 |
8 |
|
|
|
|
 国土交通省:主要都市の高度利用地地価動向報告(平成26年第3四半期)~地価LOOKレポート~ |
|
|
|
●不動産価格指数【住宅】(平成26年8月分:速報)~マンション指数、大都市圏でも動きに差異が目立つ~ |
|
|
|
|
北海道 |
|
東北 |
|
関東 |
|
北陸 |
|
中部 |
|
近畿 |
|
中国 |
|
四国 |
|
九州・
沖縄 |
|
|
|
|
|
|
|
|
南関
東圏 |
|
東京
都 |
|
|
名古
屋圏 |
|
|
京阪
神圏 |
|
| 更地等 |
|
96.8
[90.2]
|
|
89.7
[86.7]
|
|
87.9
[89.3]
|
|
92.4
[93.8]
|
|
95.1
[98.7]
|
|
83.9
[79.3]
|
|
84.0
[81.9]
|
|
88.0
[86.9]
|
|
83.0
[83.3]
|
|
84.9
[85.0]
|
|
84.4
[82.9]
|
|
84.7
[80.2]
|
|
90.3
[91.0]
|
|
マン
ション |
|
133.6
[125.5]
|
|
(164.2)
[(155.1)]
|
|
115.0
[114.5]
|
|
115.1
[114.8]
|
|
116.2
[115.9]
|
|
(122.8)
[(130.8)]
|
|
114.8
[112.1]
|
|
115.7
[112.6]
|
|
118.4
[112.5]
|
|
118.8
[112.6]
|
|
(135.3)
[(126.1)]
|
|
(157.3)
[(106.5)]
|
|
144.7
[136.1]
|
|
26年8月の不動産価格指数(住宅・速報)は、住宅総合(全国)で91.6、前年同月比で△2.1%のマイナスとなり12ヶ月連続で下落。また、マンション(全国)では119.4、同+7.4%のプラスとなり20ヶ月連続で上昇。7月に続き、最高値を更新。一方、更地・建物付土地(全国)は87.2、同△3.9%のマイナスとなり12ヵ月連続で下落。
マンションでは、「北海道地方」「関東地方」「南関東圏」「東京都」で最高値を更新。参考値のものを除き、「中部地方(△0.9%)」「名古屋圏(△0.2%)」は前年同月比で若干であるが再びマイナス。指数の動向としては、関東方面では強含みの動きが続いているが、一方で中部や近畿方面では一進一退の状態も見られるようになっている。
更地・建付土地では、前月に続き「北陸地方(+12.9%)」で、また、「中部地方(+0.6%)」「名古屋圏(+5.6%)」は12月振りに、「中国地方(+3.0%)」は11ヶ月振りに、前年同月比でプラスとなっているが、全体としては弱い動きが続いている。 |
|
|
|
|
|
(注)ブロック別に2008.4~2009.3の平均値を100として指数化。
( )書きは、サンプル数が少ないため、参考の値。「更地等」は、地目が「宅地」である更地及び建物付き土地。また、[ ]の数字は、前月(7月)の指数。 |
|
|
|
 国交省:不動産価格指数【住宅】 |
|
|
|
●日銀発表の企業向けサービス価格指数(不動産賃貸関係:10月速報値)~~東京圏事務所賃貸は本年1月以来の低下 |
|
|
日本銀行発表の2014年10月の企業向けサービス価格指数(企業間で取引されるサービスの価格変動を測定するもの)の総平均値(速報値)は102.5で、前月比0.1%の増(前年同月比3.6%増)。不動産賃貸関係では、事務所賃貸は92.6で、前月比0.1%減(同3.2%増)、東京圏事務所賃貸は91.5、名古屋圏事務所賃貸は96.5、大阪圏事務所賃貸は93.3で、それぞれ前月比0.2%の減、0.2%の増、0.2%の増。事務所賃貸、東京圏事務所賃貸は、本年1月以来、9ヶ月振りに前月比でマイナス。
なお、その他の不動産賃貸のうち、店舗賃貸は98.9で前月比0.1%増。
注)1.4月には消費税率の改定が行われたが、上記指数は消費税を含むベースで作成されているものである。
2.日本銀行では、企業向けサービス価格指数の基準改定を行い、6月25日公表分から、2010年基準指数の
公開を始めた。
|
|
|
|
2010年平均=100 |
|
|
| |
|
事務所賃貸 |
|
その他の不動産賃貸 |
|
|
|
|
|
〃(東京圏) |
〃(名古屋圏) |
〃(大阪圏) |
|
|
店舗賃貸 |
倉庫賃貸 |
駐車場賃貸 |
|
2014年
10月 |
|
92.6
(90.0) |
|
91.5
(89.0) |
96.5
(93.9) |
93.3
(90.7) |
|
102.0
(99.1) |
|
98.9
(96.2) |
104.5
(101.6) |
103.4
(100.6) |
|
2014年
9月 |
|
92.7
(90.1) |
|
91.7
(89.2) |
96.3
(93.6) |
93.1
(90.5) |
|
101.8
(99.0) |
|
98.8
(96.1) |
104.5
(101.6) |
103.0
(100.1) |
|
2013年
暦年平均 |
|
90.0 |
|
88.8 |
94.2 |
91.2 |
|
99.0 |
|
97.6 |
100.7 |
99.1 |
2012年
暦年平均 |
|
92.1 |
|
91.0 |
96.6 |
93.0 |
|
99.2 |
|
98.5 |
100.4 |
99.0 |
2011年
暦年平均 |
|
95.4 |
|
94.9 |
96.7 |
95.8 |
|
99.3 |
|
98.8 |
99.9 |
99.5 |
2010年
暦年平均 |
|
100.0 |
|
100.0 |
100.0 |
100.0 |
|
100.0 |
|
100.0 |
100.0 |
100.0 |
|
|
|
(備考)1.2014年10月分は速報値であり、その他は確報値。
2.2014年9、10月の( )は、消費税を除く企業向けサービス価格指数(参考指標)。 |
|
|
日銀:企業向けサービス価格指数(2010年基準) |
|
|
|
●9月の売買による土地所有権移転状況 ~東京都、2ヶ月連続の大幅減から一転プラスに~ |
|
|
法務省の登記統計によれば、9月の売買による土地所有権移転登記件数は、95,719件で前年同月比1.5%増となり、前月の2桁の大幅なマイナスの後に3ヶ月振りのプラス。首都圏(1都3県)は26,363件で1.2%増と5ヵ月振りにプラス。東京都は9,760件で3.8%増と3ヶ月振りにプラス。近畿圏(2府2県)は12,023件で0.6%増と若干ではあるが再びプラス。大阪府は5,348件で2.4%減と3ヶ月連続のマイナス。愛知県は4,269件で2.5%減と5ヵ月連続のマイナス。
前月分は、前年同期比で大きな減少となっていたが、今月は、全国で1.5%のプラス(前月は10.2%のマイナス)となるなど、比較的落ち着いた変動となっている。
|
|
|
|
法務省:登記統計(「総括・不動産・その他」の月報の各月の第5表) |
|
|
|
●サービス産業動向調査(不動産業・平成26年8月速報値) ~月間売上高、不動産賃貸業・管理業は一進一退~ |
|
|
総務省発表のサービス産業動向調査(平成26年8月速報)によれば、月間売上高(サービス等を提供した対価として得られたもの(消費税等を含む)で仕入高や給与等の経費を差し引く前の金額)の前年同月比は、「不動産取引業」が+1.0%と9ヵ月連続のプラス、「不動産賃貸業・管理業」は+2.0%と再びプラス。
需要状況DIは、「不動産取引業」「不動産賃貸業・管理業」とも、“特段の変化はない”が引き続き過半以上を占めているが、「不動産取引業」ではDIが-2.8と5ヵ月連続のマイナス、「不動産賃貸業・管理業」ではDIが-0.6と2ヶ月連続のマイナス。
なお、サービス産業全体では、月間売上高は前年同月比で+0.8%で10ヵ月連続のプラス、需要状況DIは-3.1と5ヵ月連続のマイナス。 |
|
|
|
| ・月間売上高 |
| |
|
不動産取引業 |
|
不動産賃貸業・管理業 |
|
|
|
|
| (10億円) |
|
対前年比(%) |
(10億円) |
|
対前年比(%) |
|
| 2014年8月※ |
|
1,227 |
|
1.0 |
|
1,515 |
|
2.0 |
|
| 2014年4~6月平均※ |
|
1,193 |
|
10.6 |
|
1,573 |
|
0.4 |
| 2014年1~3月平均 |
|
1,547 |
|
16.7 |
|
1,526 |
|
1.3 |
| 2013年10~12月平均 |
|
1,181 |
|
-3.8 |
|
1,501 |
|
-0.3 |
| 2013年7~9月平均 |
|
1,247 |
|
6.2 |
|
1,509 |
|
-0.4 |
| 2013年4~6月平均 |
|
1,078 |
|
-2.2 |
|
1,566 |
|
6.0 |
|
| 2013暦年平均 |
|
1,208 |
|
0.3 |
|
1,521 |
|
2.2 |
| 2012暦年 |
|
- |
|
0.1 |
|
- |
|
7.4 |
| 2011暦年 |
|
- |
|
-1.2 |
|
- |
|
-14.7 |
|
|
|
(注)1.H25.1より調査内容が変更されたため、過去の実数値は非表示とした。
なお前年比は、H24の調査値を調整した値で計算されている。
2.※は、速報値である。
3.「不動産取引業」に含まれる主な業種は、建物売買業、土地売買業、不動産代理業・仲介業、「不動産賃貸業・管理業」に含まれる
主な業種は、不動産賃貸業、貸家業、貸間業、駐車場業、不動産管理業である。
|
|
|
|
・需要の状況(8月)
| |
増加した |
減少した |
特段の変化なし |
わからない |
需要状況のDI |
(参考)7月DI |
| 不動産取引業 |
17.6 |
20.3 |
54.0 |
8.1 |
-2.8 |
-0.8 |
| 不動産賃貸業・管理業 |
11.9 |
12.5 |
72.3 |
3.3 |
-0.6 |
-0.8 |
|
|
(注)主要なサービスの需要量(利用者数、契約数、取扱件数等)について、前年同月と比べた増減である。
|
|
|
|
総務省:サービス産業動向調査結果(8月速報) |
|
|
|
●平成25年法人土地・建物基本調査(速報集計)について ~各圏域、低・未利用地の割合が上昇 |
|
|
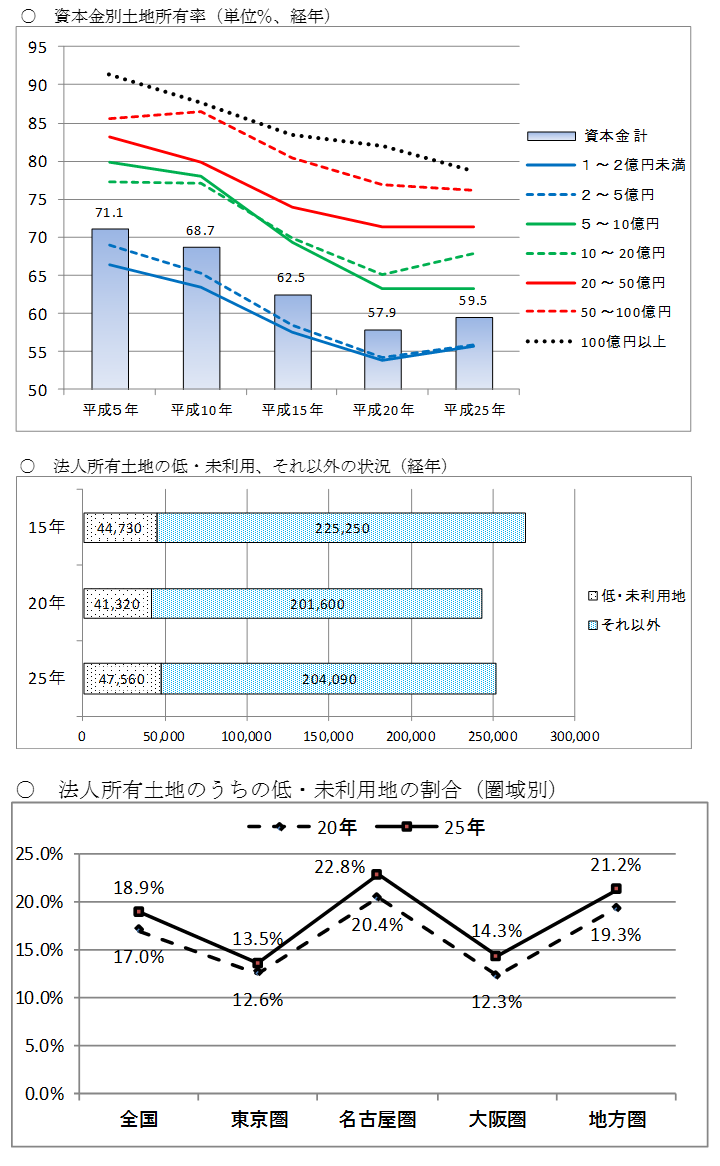
国土交通省では、全国の法人が所有する土地・建物の実態を明らかにする「法人土地・建物基本調査」を5年毎に実施しており、10月31日に、平成25年1月1日時点の調査の結果の概要(速報集計)が公表された。なお、確報集計は平成27年秋頃の公表予定としている。
公表された概要によると、法人が土地を保有している割合は前回調査の平成20年の結果よりは、+1.6%ポイント上昇し、59.5%となり、低下してきていた所有の割合に下げ止まりの傾向がみられるとしている。また、法人が所有している「低・未利用地」は18.9%で前回よりも+1.9%ポイント上昇。東京圏以外で割合の増加幅が大きいとしている。
|
|
|
|
(平成25年法人土地・建物基本調査) |
|
|
●土砂災害防止法の一部を改正する法律案、11月11日に全会一致で可決成立 |
|
|
本年8月豪雨による土砂災害を踏まえ、都道府県に対する基礎調査結果の公表並びに土砂災害警戒情報の市町村長及び一般への通知の義務付け、土砂災害警戒区域の指定があった場合の市町村地域防災計画への避難場所・経路等の明示などを内容とする土砂災害防止法の一部を改正する法律案が全会一致で可決成立した。 |
|
|
|
国土交通省 |
|
|
●災害対策基本法の一部を改正する法律案、11月14日全会一致で可決成立 |
|
|
大規模地震等の際は、道路上に大量の放置車両が発生し、災害応急対策に支障が生じるおそれがある。そこで、速やかに道路啓開を進め、緊急車両の通行ルートを確保するため、災害対策基本法が改正された。これにより、災害が発生し緊急の必要がある場合は、道路管理者は、車両の運転者に移動を命令でき、運転者不在時等は、自ら車両を移動できることになる。 |
|
|
|
「災害対策基本法の一部を改正する法律案」の閣議決定について:内閣府 |
|
|
●空家等対策の推進に関する特別措置法案、11月19日全会一致で可決成立 |
|
|
現在空家は全国に757万戸あるが、この中には適切に管理されていないことによって、防災、衛生、景観等の地域住民の生活環境に深刻な影響を及ぼしているものもある。そこで、市町村の空家対策を推進するため、空家等対策の推進に関する特別措置法が議員立法により成立した。 |
|
|
|
|
|
|
|
|
|
|
 |
|
●都政モニター「東京と都政に対する関心」の結果 ~都が取り組むべき課題として、引き続き「防災対策」がトップ~ |
|
|
東京都から、11月6日、毎年実施している「東京と都政に対する関心」のアンケート(都政モニター)の結果が公表された。これによると、今後も東京都に住み続けたいかを問うと、92.4%が「住み続けたい(どちらかというと、を含む)」と回答。東京を魅力的な都市と思う理由としては、最も多かったのは「交通網が充実している」で78.6%、次に多かったのは、「物や店が豊富である」の46.2%。一方、魅力的ではない理由としては、最も多かったのは「物価や地価が高い」の52.5%、次いで「朝・夕の通勤電車のラッシュがひどい」の40.7%が続く。「物価・地価」は近年、40%台で推移していたが、本年は、平成20年調査での52.9%以来の50%台。
また、東京都が取り組むべき分野としては、平成19年以降分をみると、「防災対策」「高齢者対策」「治安対策」でほぼ上位を占めている。特に、「防災対策」は平成22年に4位に下がったが、23年以降連続してトップとなっている。 |
|
|
平成26年度第3回インターネット都政モニターアンケート結果(東京と都政に対する関心):東京都庁
|
|
|
|
●公立学校の廃校施設の活用状況の実態調査の結果 ~全国廃校の約2割が活用の方策未定~ |
|
|
文部科学省から、11月13日、「廃校施設活用状況実態調査」の結果が公表された。調査時点は本年5月1日。2年振りの調査。これによると、平成24、25年度には、全国で598校、482校が廃校となり、平成14年度からの累計では5,801校となった。そのうち、施設が現存している廃校は5,100校で、活用されているものは3,587校。活用されていない廃校(1,513校)のうち、活用の用途が決まっていないのは1,081校で、理由としては、「地域等からの要望がない」が512校、「施設が老朽化している」が383校と多数を占めている。「立地条件が悪い」「活用方法がわからない」というところも少なくない。なお、平成14年度からの累計で廃校が多いのは、北海道、東京都、岩手県、熊本県などで、少ないのは、滋賀県、福井県、沖縄県など。 |
|
|
廃校施設活用状況実態調査の結果について:文部科学省
|
|
|
|
●東京23区における上場企業の本社移転動向 ~23区外からの移転事例が目立つ |
|
|
㈱都市未来総合研究所から、11月10日、「東京23区における上場企業の本社移転動向」が公表された。これによると、全国ベースでは毎年5~7%の上場企業が本社移転を行っており、そのうち約7割が23区への移転(23区内での移転を含む)とされている。また、移転理由と築年数の関係では、築年数が新しいほど、業容拡大目的の割合が高く、築年数が古いほど、経費削減目的の割合が高いとされている。 |
|
|
|
2014年度vol.3 「東京23区における上場企業の本社移転動向」:㈱都市未来総合研究所 |
|
|
|
●原子力被災自治体における住民意向調査の結果 ~大熊町、双葉町の住民の意向を調査~ |
|
|
復興庁から、11月14日、福島県の大熊町、双葉町の住民を対象とした住民意向調査の結果が公表された。これによると、大熊町民の将来の帰還意向については、「戻りたいと考えている」が13.3%(昨年調査では8.6%)、「まだ判断がつかない」が25.9%(同19.8%)、「戻らないと決めている」が57.9%(同67.1%)となっている。双葉町民の将来の帰還意向については、「戻りたいと考えている」が12.3%(同10.3%)、「まだ判断がつかない」が27.9%(同17.4%)、「戻らないと決めている」が55.7%(同64.7%)となっている。また、「まだ判断がつかない」「戻らないと決めている」と回答した者のうち、6割弱(大熊町で58.6%、双葉町で58.5%)の者は、町とのつながりを保ちたいと思っているとされる。
|
|
|
|
原子力被災自治体における住民意向調査:復興庁 |
|
|
|
●福島県楢葉町への生産拠点の新設 ~2015年12月完成予定、住友金属鉱山が発表~ |
|
|
住友金属鉱山㈱から、11月5日、ニッケル酸リチウムの生産拠点を福島県楢葉町内に新設する旨が発表された。これによると、楢葉町の楢葉南工業団地内にある日本化学産業㈱の福島第二工場を借用し、生産設備を設置するもの。工事の完成予定時期は、2015年12月。楢葉町への進出に当たって、同社の100%子会社「住鉱エナジーマテリアル㈱」を設立した。
|
|
|
|
二次電池用正極材料の生産拠点新設について(子会社の設立):住友金属鉱山㈱ |
|
|
|
●「日本ヘルスケア投資法人」の上場 ~日本初のヘルスケア施設特化型リートの東証不動産投資信託証券市場への上場~ |
|
|
日本ヘルスケア投資法人及び資産運用会社である大和リアル・エステート・アセット・マネジメント㈱から、11月5日、日本ヘルスケア投資法人が、東京証券取引所不動産投資信託証券市場に上場した旨が発表された。同投資法人は、日本初のヘルスケア施設特化型リートであり、ヘルスケア施設への社会的需要の高まりを背景に、厳選したヘルスケア施設に分散して投資を行うことで、中長期にわたる安定的な分配金の支払いを目指すとしている。なお、同法人の保有する物件数は14で、全てが有料老人ホームであり、神奈川県内や大阪府内などの大都市圏の他、北九州市内や新潟市内などにも所在(11月5日現在)。
|
|
|
|
「日本ヘルスケア投資法人」の上場のお知らせ:日本ヘルスケア投資法人 |
|
|
|
●商業施設の環境・快適性評価 政投銀が認証制度 |
|
|
日本政策投資銀行は、環境・社会に配慮する不動産への評価・認証を行う「グリーンビルディング認証制度」について、新たに商業施設を対象とする認証制度を導入した。この認証制度は平成23年4月から実施されており、平成26年10月現在までにオフィスビル146件、物流倉庫23件が評価された。
評価は、「Ecology(環境)」「Diversity(多様性)」「Risk Management(防犯・防災)」「Community(地域・景観)」、「Partnership(ステークホルダーとの連携)」の5つの分野について、スコアリングシートへの回答、お客さまインタビュー等を踏まえ、「Ecology」、「Diversity & Risk Management」、「Community & Partnership」の3つの大カテゴリーごとに100点満点で評価する。ランクは5段階。環境性能に加えて、利便性や快適性などの利用者の視点、テナントとの連携や地域とのかかわりなどのオペレーション面も評価するのが、この認証制度の特徴である。
このたび第一弾として、三井不動産が保有する「ららぽーと柏の葉」(千葉県柏市)と「ららぽーとTOKYO-BAY」(同県船橋市)、「ららテラス武蔵小杉」(川崎市中原区)の3施設が評価され、このうち柏の葉とTOKYO-BAYには最高ランクが付与された。
|
|
|
|
DBJ News:日本政策投資銀行 |
|
|
|
|
 |
|
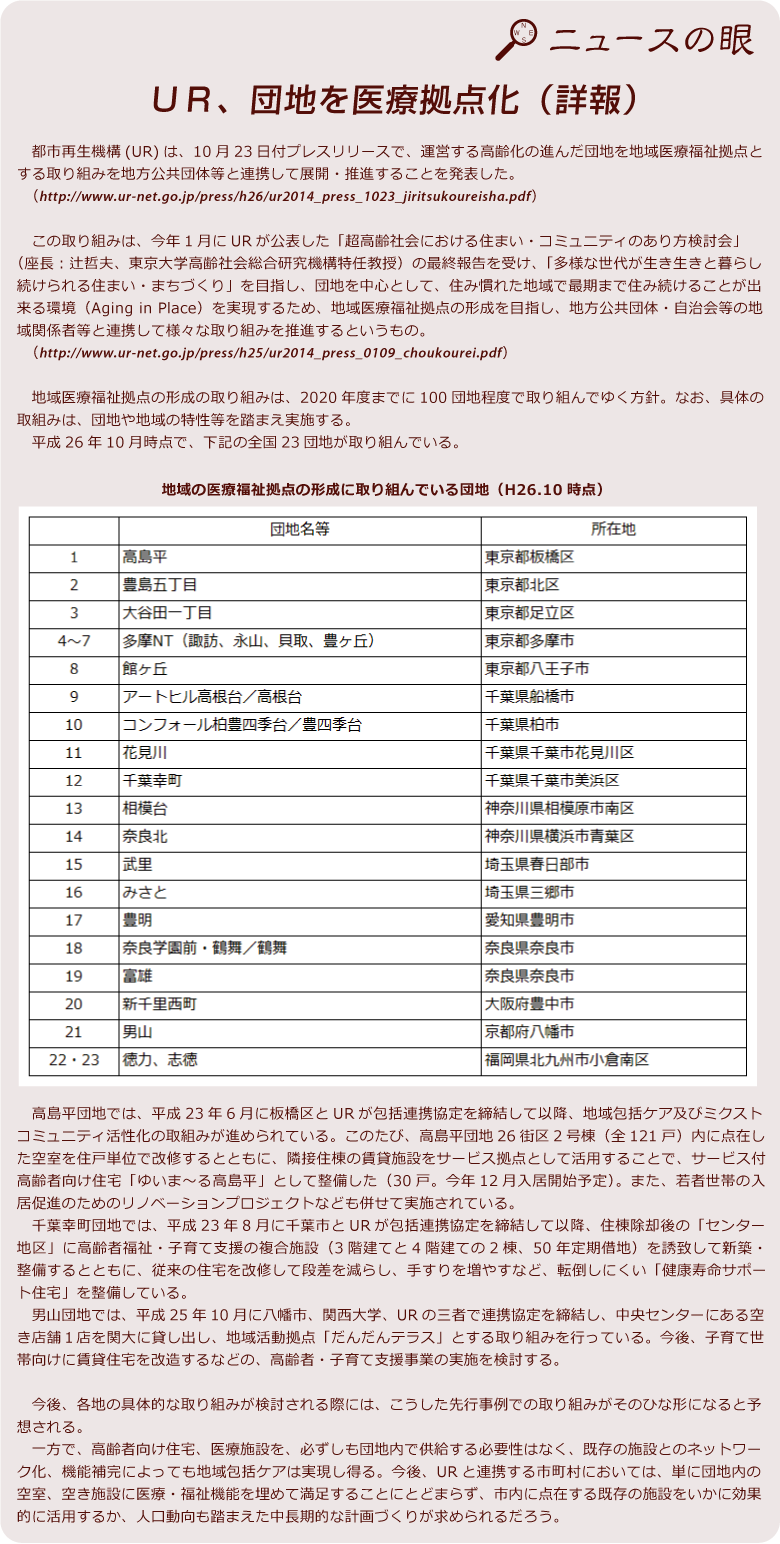 |
|
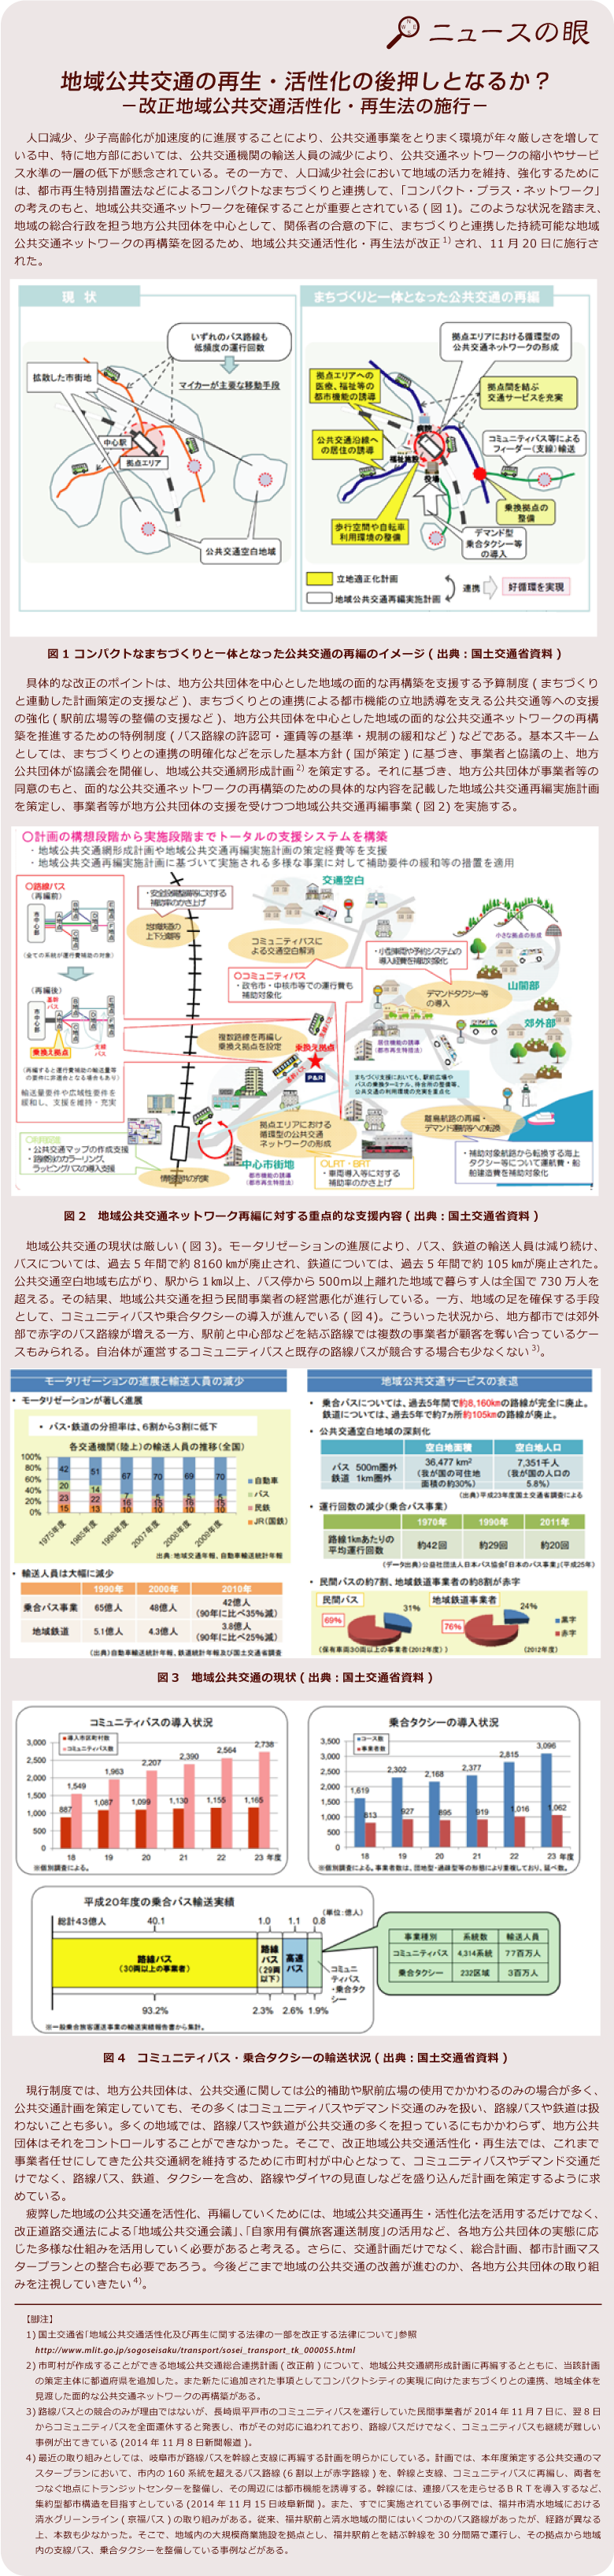 |
|
|
|
|
 |
|
|
●11月18日の安倍総理の記者会見 ~消費税率引き上げ延期、衆議院の解散~ |
|
|
安倍総理大臣は、11月18日の記者会見で、消費税率の引き上げを18ヶ月延期すべきであるということ、29年4月には確実に10%へ消費税を引き上げるということについて、そして(政府が)進めて来た経済政策、成長戦略を更に前に進めて行くべきかどうかについて、国民の判断を仰ぎたい旨を述べた。
また、11月17日に発表された7-9月期のGDP一次速報の結果については、「何よりも個人消費の動向を注視して」きたが、「個人消費は4月から6月に続き、1年前と比べ2%以上減少」しており、「現時点では、3%分の消費税率引き上げが個人消費を押し下げる大きな重石となっている」とし、「来年10月から2%引き上げることは、個人消費を再び押し下げ、デフレ脱却も危うなると判断した」旨が述べられている。
|
|
|
安倍総理は消費税率引上げの延期等について記者会見を行いました:首相官邸 |
|
|
|
●地方創生関連2法案が成立 ~衆議院に続き、11月21日に参議院で可決~ |
|
|
11月21日、参議院の本会議で、地方創生関連2法案が可決、成立した。2法案は、「まち・ひと・しごと創生法案」と「地域再生法の一部を改正する法律案」。前者は、地方創生の基本理念やまち・ひと・しごと創生本部の設置、まち・ひと・しごと創生総合戦略の決定などを定め、後者は、地域にとってより使い勝手の良い新たな支援策を含め、各地域活性化関連施策をワンパッケージで実現する地方創生の仕組みの構築を図ろうとするもの。
|
|
|
まち・ひと・しごと創生本部:首相官邸 |
|
|
|
●「家計の金融行動に関する世論調査」の結果 ~単身世帯のマイホーム取得意欲、引き続き後退?~ |
|
|
日本銀行が事務局である金融広報中央協会から、11月5日、「家計の金融行動に関する世論調査」(2014年)の結果が公表された。これによると、二人以上の世帯で「金融資産を保有していない」との回答割合は、二人以上の世帯で前年比△0.6%の30.4%(単身世帯では+1.7%の38.9%)で、金融資産保有世帯の保有額の平均は前年比+108万円の1,753万円(単身世帯では△6万円の1,268万円)。
非持家世帯の自家取得予定時期については、二人以上の世帯で、10年以内との回答割合はほぼ横ばいの20.4%で、一方、マイホームの取得を目下考えていないとの回答割合は前年比△2.1%の27.8%、将来にわたって取得する考えのないとの回答割合は△0.7%の26.9%。なお、単身世帯では、10年以内との回答割合が低下傾向にある一方、将来にわたって取得する考えのないとの回答割合は増加傾向にある。
住宅取得必要資金額については、二人以上の世帯で前年比△79万円の3,128万円(単身世帯では△101万円の2,766万円)であり、うち、自己資金は二人以上の世帯で△13万円の1,132万円(単身世帯では△188万円の1,401万円)となっている。なお、単身世帯の資金額は低下傾向が続いている。
|
|
|
家計の金融行動に関する世論調査[二人以上世帯調査]・平成26年調査結果:金融広報中央委員会 |
|
家計の金融行動に関する世論調査[単身世帯調査]・平成26年調査結果:金融広報中央委員会 |
|
|
|
|
|
 |
|
●今後の土地問題を考える研究会 |
|
|
| 目的 |
人口減少、市街地縮退時代の土地利用計画の在り方とその実現手段について、計画およびルールの側面から研究を行う。 |
| メンバー |
小林重敬(座長、東京都市大学教授)、大村謙二郎(筑波大学名誉教授)、
鎌野邦樹(早稲田大学教授)、中井検裕(東京工業大学教授)、
中城康彦(明海大学教授)、横張真(東京大学教授) |
| 開催状況 |
開催日 |
内 容 |
| 第12回 |
2014年
12月24日(予定) |
研究会の取りまとめについて(予定) |
|
|
|
|
●今後の土地問題を考える研究会 広域レベル検討部会 |
|
|
| 目的 |
・都市圏レベルの空間構成の中で土地問題を考える
・マクロな空間制御手法による土地対策を考える |
| メンバー |
大村謙二郎(部会長、筑波大学名誉教授)、中井検裕(東京工業大学教授)、
横張真(東京大学教授)、姥浦道生(東北大学准教授) 角松生史(神戸大学教授)、
瀬田史彦(東京大学准教授)、森本章倫(早稲田大学教授)
|
| 開催状況 |
開催日 |
内 容 |
| 第8回 |
2014年
12月8日(予定) |
報告書のとりまとめについての議論(予定) |
|
|
|
|
●今後の土地問題を考える研究会 地区レベル検討部会 |
|
|
| 目的 |
・地区レベルの空間構成の中で土地問題を考える
・ミクロな地区レベルの空間制御手法で土地対策を考える |
| メンバー |
鎌野邦樹(部会長、早稲田大学教授)、小林重敬(東京都市大学教授)、
中城康彦(明海大学教授)、雨宮護(筑波大学准教授)、大沢昌玄(日本大学准教授)、
名和田是彦(法政大学教授)、吉田克己(早稲田大学教授)
|
| 開催状況 |
開催日 |
内 容 |
| 第8回 |
2014年
12月10日(予定) |
委員からの報告および議論(予定)
|
|
|
|
|
●転換期を迎えた土地法制度研究会 |
|
|
| 目的 |
縮減の時代にふさわしい土地利用のコントロール手段の必要性、都市行政と市民、国土計画と都市計画との関係、都市基盤施設をめぐる状況等について、課題の解決に向け、土地法制度の面から基礎的研究を行う。 |
| メンバー |
座長:亘理格(北海道大学教授)
幹事:生田長人(東北大学名誉教授)、久保茂樹(青山学院大学教授)
委員:西田幸介(法政大学教授)、野田崇(関西学院大学教授)、
長谷川貴陽史(首都大学東京教授)、洞澤秀雄(南山大学准教授) |
| 開催状況 |
開催日 |
内 容 |
| 第26回 |
2014年
11月27日 |
委員からの報告および議論 |
| 第27回 |
2014年
12月25日(予定) |
未定 |
| 第28回 |
2015年
1月22日(予定) |
未定 |
|
|
|
|
●民法改正問題勉強会 |
|
|
| 目的 |
民法改正問題勉強会は次のような課題について研究を行う。
(1)民法改正の動向把握(法務省、不動産業界団体、中間試案に対する意見その他)
(2)土地・不動産問題、不動産業界、不動産実務、行政等に与える影響とその問題点の把握
(3)対応の考え方
(4)民法改正後の「ガイドライン」(指針)の必要性、その内容
(5)民法改正を踏まえた宅建業法の位置づけ、在り方の問題整理
(6)今後の取り組み体制の在り方
(7)以上のほか、民法改正問題全般に関すること |
| メンバー |
座長:松原文雄(弁護士、元国交省土地・水資源局長)
委員:松田弘(弁護士)、熊谷則一(弁護士)、小林勇(全宅連常務理事)、
望月治彦(三井不動産総務部統括)、黒川義典(三菱地所法務・コンプライアンス部副長)、
藤條邦裕(前土地総研理事長)
オブザーバー:清瀬和彦(国交省不動産業課 課長) |
| 開催状況 |
開催日 |
内 容 |
| 第16回 |
2014年
11月28日 |
民法改正の論点についての検討 |
|
|
|
|
●金融緩和期における不動産経済に関する研究会 |
|
|
| 目的 |
・金融緩和の下で、景気動向や金融情勢が不動産市場等にどのような影響を及ぼしていくのかについて、実証的、理論的な研究を行う。 |
| メンバー |
座長:倉橋透(獨協大学教授)
委員:清水千弘(麗澤大学教授)、唐渡広志(富山大学教授)、中神康博(成蹊大学教授) |
|
|
|
|
*これまでの開催状況はこちらをご覧ください。 |
|
|
|
|
|
|
 |
|
●特集1 農地・農業と土地利用 |
|
|
|
|
|
|
●特集2 不動産市場の動向分析 |
|
|
|
|
|
●連載 日仏の地区詳細計画の意義と実態【 第3回 】 |
|
|
|
|
|
●研究ノート |
|
|
|
|
|
|
*土地総合研究2015年冬号は2月末刊行予定
|
|
|
|


